Les relevés de redevances se trompent de façon prévisible. Un morceau crédité au mauvais auteur. Une œuvre déclarée deux fois sous des titres légèrement différents, qui ne paie correctement sur aucun des deux. Un auteur absent d’une chanson pour laquelle il était dans la pièce.
Presque tout cela remonte à la même cause : les informations qu’une société de gestion collective détient sur une œuvre ne correspondent pas à celles que donneraient toutes les personnes concernées.
Ce qu’une société de gestion collective fait de votre œuvre
Une société de gestion collective, ou OGC, perçoit de l’argent pour votre compte lorsque votre musique est diffusée, interprétée, écoutée en streaming ou reproduite. PRS et PPL au Royaume-Uni, ASCAP, BMI et SESAC aux États-Unis, GEMA, SACEM, APRA et leurs équivalents ailleurs.
Pour que tout cela vous parvienne, la société doit savoir que l’œuvre existe et qui doit être payé pour elle. C’est à cela que sert un formulaire de déclaration d’œuvre : vous lui indiquez le titre, qui l’a écrite, qui l’édite et quelle proportion revient à chaque partie. Elle rapproche les données d’utilisation entrantes de ces déclarations et paie en conséquence.
Autrement dit, l’exactitude de vos redevances dépend presque entièrement de l’exactitude de ce que vous avez déclaré, souvent des années plus tôt, en général de mémoire.
Deux actes, deux fonctions différentes
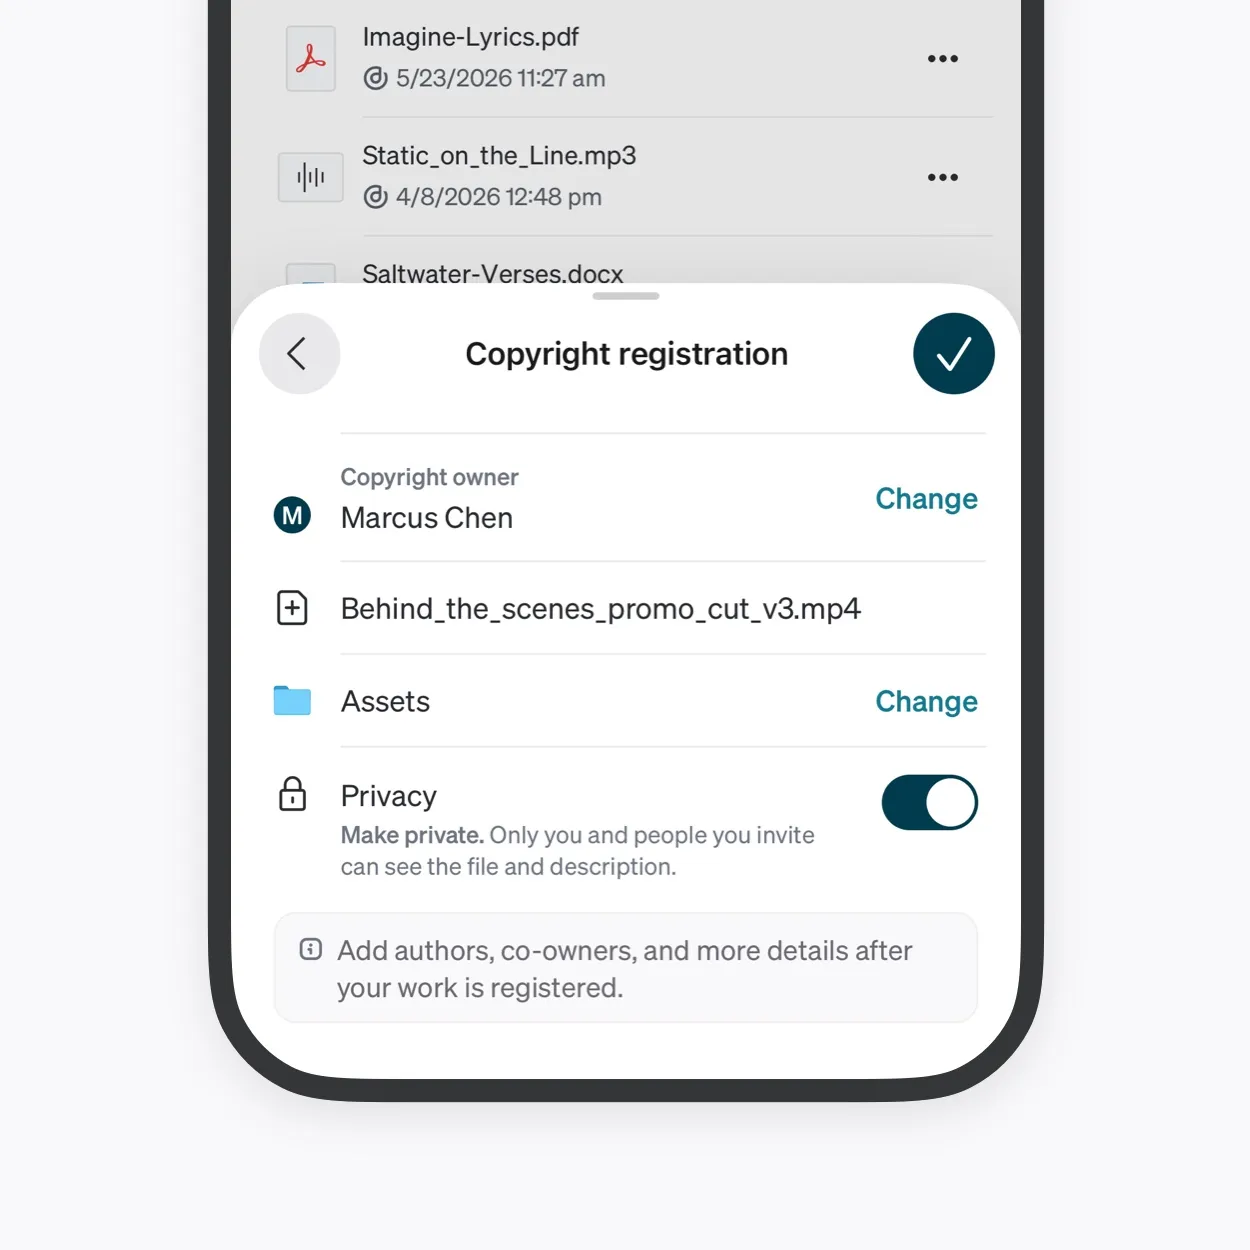
Un enregistrement Dacr établit les faits de l’œuvre : ce qu’elle est, qui en est l’auteur, qui la détient, et la date à laquelle elle a été inscrite au registre.
Une déclaration auprès d’une société est un jeu d’instructions de paiement : compte tenu de ces faits, voici comment l’argent se répartit.
Les deux sont complémentaires, et l’ordre compte. Les faits se fixent d’abord, au moment où l’œuvre existe. L’arrangement financier en découle, parfois des semaines plus tard, et c’est une négociation commerciale entre les personnes concernées, non une propriété intrinsèque de l’œuvre. C’est pourquoi les pourcentages vivent dans votre feuille de répartition et dans votre déclaration à la société, où ils peuvent être renégociés, tandis que la paternité et la titularité reposent dans un acte qui ne bouge pas et sur lequel une société peut se caler.
La société peut vérifier l’acte, pas seulement vous croire sur parole
Les sociétés de gestion collective pourront se connecter directement à Dacr et confirmer les informations d’enregistrement à la source, au lieu de s’en remettre entièrement à ce qui a été saisi dans un formulaire.
Cela compte, car la défaillance habituelle est ici la transcription. Une œuvre est déclarée de façon légèrement différente par trois personnes, ou le nom d’un auteur s’écrit de deux manières, et rien en aval ne permet de dire quelle version est la bonne. Un acte que la société peut vérifier supprime cette part de devinette.
Remplissez le formulaire à partir de l’acte, pas de votre mémoire
Presque tous les champs qu’un formulaire de société demande figurent déjà dans votre enregistrement.
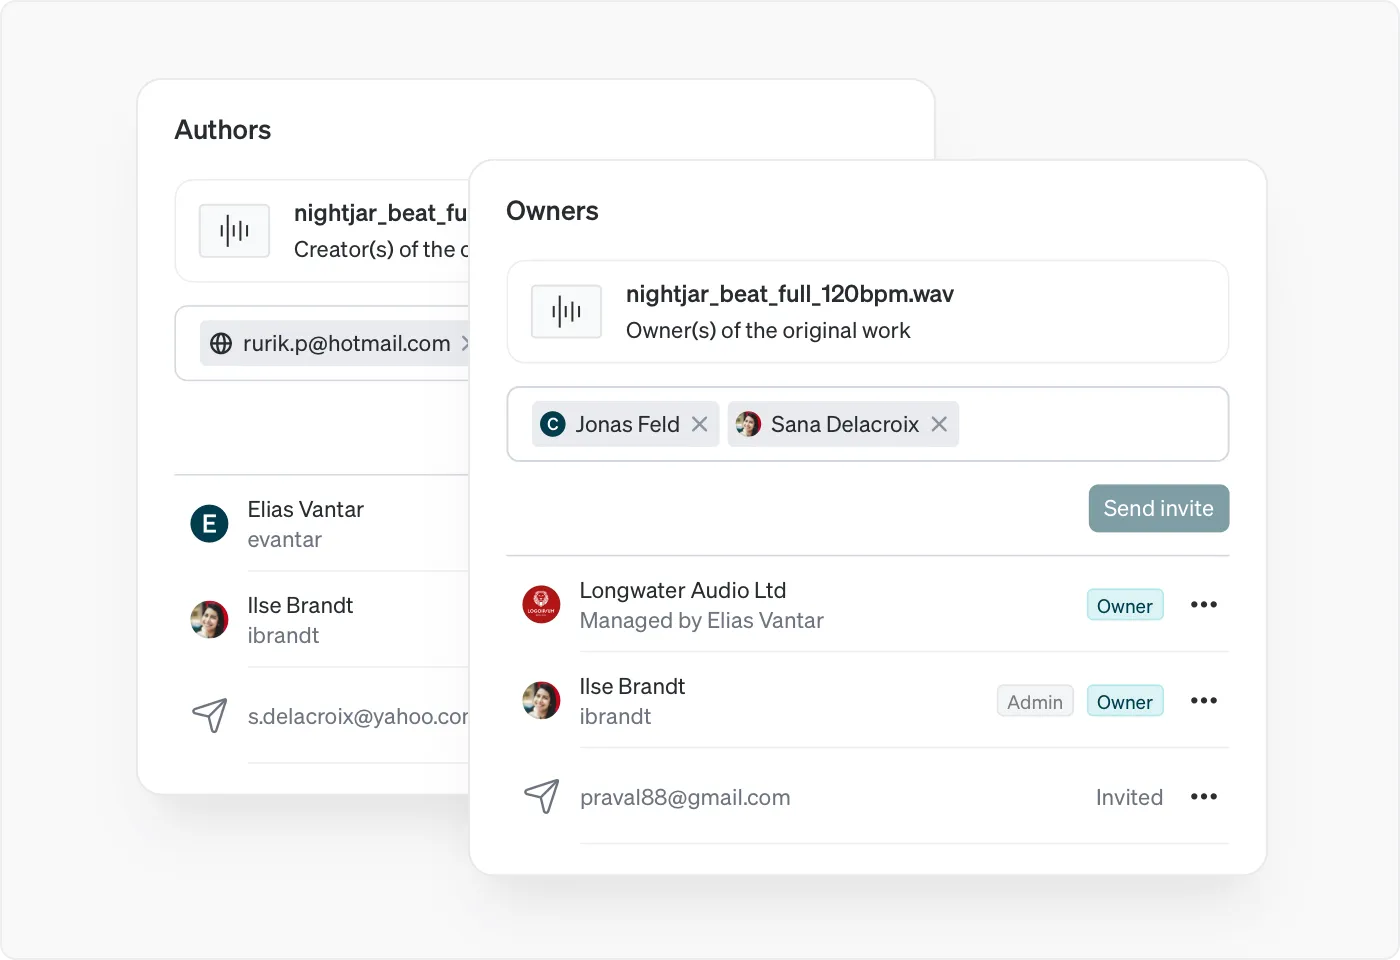
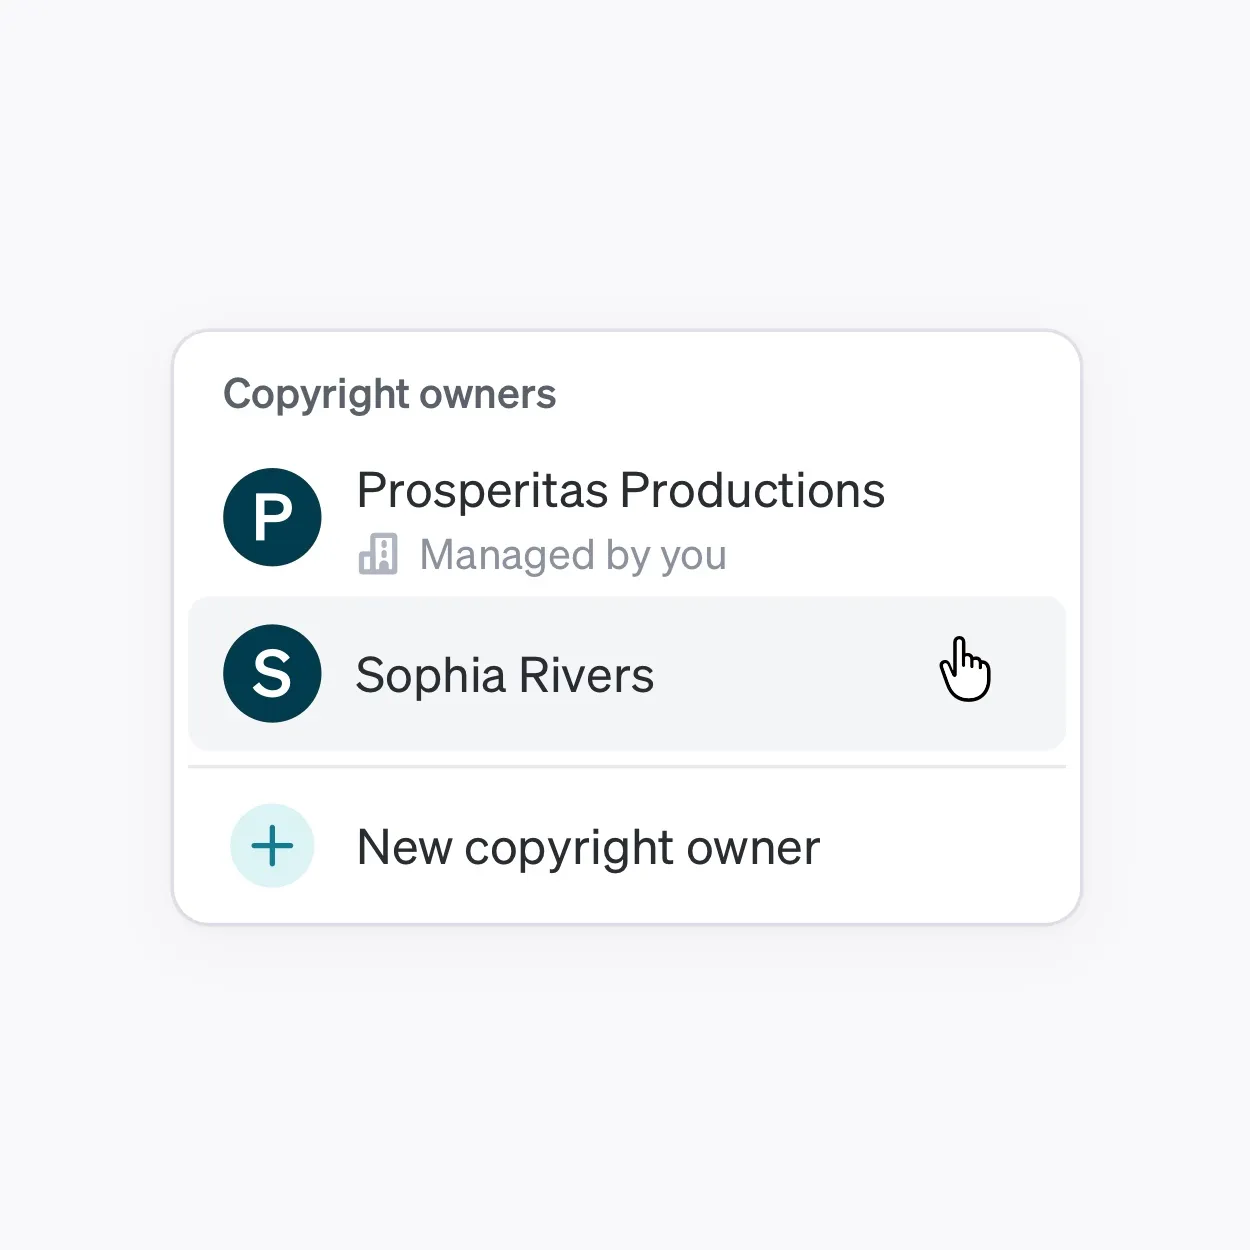
Le titre. Les personnes qui l’ont écrite, sur la liste des auteurs. Les parties qui détiennent les droits, sur la liste des titulaires. La date. Tout cela consigné au moment où l’œuvre a été faite, et non reconstitué en septembre à partir d’une conversation de groupe de mars.
C’est là la valeur pratique, et elle est plus grande qu’il n’y paraît. La plupart des erreurs de redevances ne sont pas des litiges. Ce sont trois personnes qui déclarent la même chanson de trois manières légèrement différentes, chacune travaillant d’après ses propres souvenirs. Une source unique que tout le monde peut consulter fait entièrement disparaître ce problème.
Les proportions sont l’élément que vous apporterez depuis votre feuille de répartition, puisque c’est le document qui consigne ce qui a été convenu. Tout le reste provient de l’enregistrement.
Utilisez le même titre partout
La discordance de titre est la cause la plus fréquente d’un paiement erroné. Nightjar, Nightjar (feat. …) et Nightjar, Radio Edit peuvent finir en trois œuvres distinctes dans la base d’une société, chacune percevant une fraction de ce qu’une seule œuvre devrait percevoir.
Le titre d’un enregistrement est modifiable à tout moment : s’il s’écarte de ce que vous avez déclaré, corrigez-le et gardez les deux alignés. Le nom de fichier d’origine, en dessous, est permanent et visible publiquement : nommez-le donc soigneusement au téléversement. Le titre est le champ vers lequel vous renverriez une société.
Faites les deux dans la même séance
La meilleure habitude consiste à traiter la déclaration à la société comme l’étape qui suit immédiatement l’enregistrement de l’œuvre, tant que les détails sont encore sous vos yeux et que tout le monde se souvient de la session.
Les œuvres enregistrées à un endroit puis déclarées à une société des mois plus tard sont la source des discordances, et celles-ci se manifestent deux ans après sous forme d’argent manquant.
Quand un relevé semble faux
Commencez par ce que la société détient sur l’œuvre plutôt que par le paiement lui-même. Affichez sa fiche et comparez-la à votre enregistrement : titre, auteurs, titulaires de droits. L’écart est en général visible en moins d’une minute.
Les corrections passent par la procédure propre à la société, et ce qui rend cette conversation courte, c’est de pouvoir désigner un acte daté de l’œuvre au lieu de reconstituer votre position à partir d’échanges de courriels.